أخصائي التمويل العقاري · FAB · دبي

التمويل العقاري المناسبلا يُعثَر عليه.بل يُهيكَل.

لأصحاب الأعمال والملّاك والمستثمرين ومشتري العقارات عالية القيمة الذين لا تتسع أرقامهم لنموذج طلب تقليدي. أقرأ ملفك كما سيقرؤه البنك، ثم أُعدّه قبل أن يُقدَّم أصلًا.

موصى به من عملاء في TAQA وCHANEL وPalo Alto Networks وغيرها

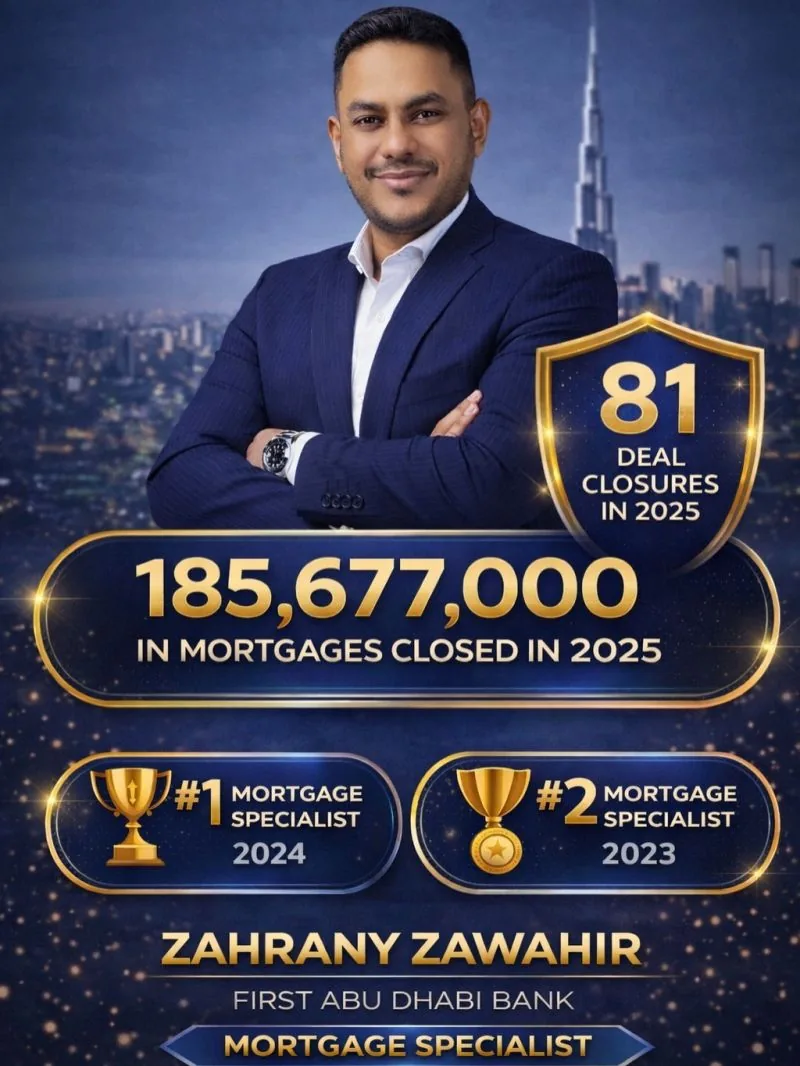
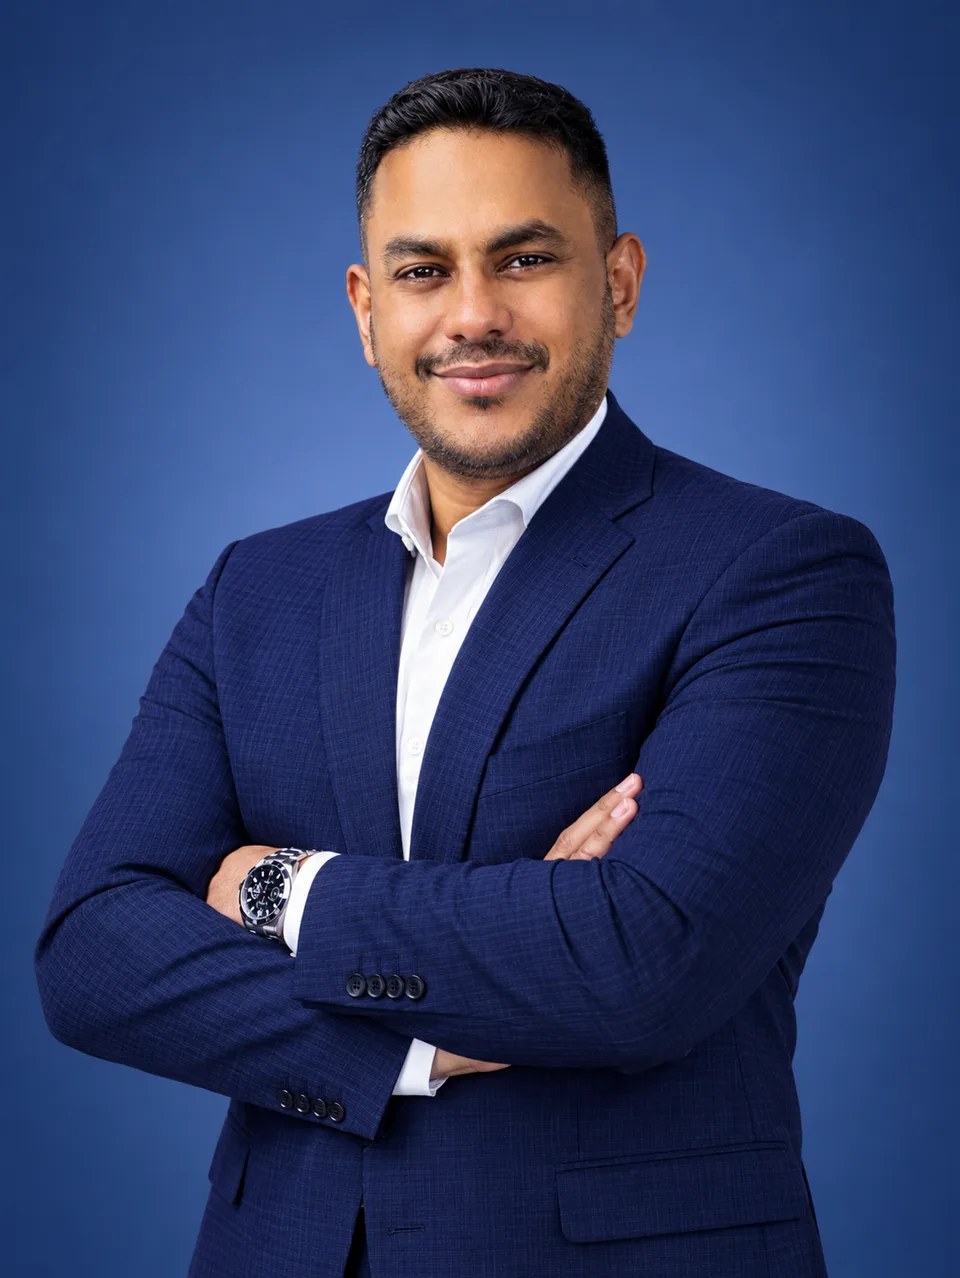
زهراني زواهر، أخصائي التمويل العقاري في بنك أبوظبي الأول

زهراني زواهر

أخصائي التمويل العقاري، بنك أبوظبي الأول

التصنيف في FAB

#1

أخصائي التمويل العقاري الأول في 2024 ومجددًا في 2025

أُنجز في 2025

185.7 مليون درهم

المنهج
«الإغلاق ليس خطوة واحدة. إنه حصيلة أمور كثيرة تُنجَز بإتقان تام.»

أمضيت أكثر من اثني عشر عامًا في التمويل العقاري في الإمارات، معظمها في بنك أبوظبي الأول. عملي هو الربط بين المشكلة والحل: مناقشة العقبات مبكرًا، ووضع توقعات صادقة، وتقديم الحزمة المناسبة بالطريقة الصحيحة.

البنوك لا تقرأ الطموح، بل تقرأ المخاطر. لذلك أراجع دخلك والتزاماتك وتعرّضك الائتماني كما سيراجعها فريق الائتمان، وأعالج ما قد يثير تساؤلاتهم قبل أن يصل ملفك إليهم.

يخبرني عملائي أن ما يقدّرونه هو الصدق بدلًا من البيع بالضغط. وهذا هو المعيار الذي ألتزم به.

  • أخصائي التمويل العقاري، بنك أبوظبي الأول

    الأول في 2024 و2025 · الثاني وضمن الثلاثة الأوائل على مستوى الدولة في 2023

  • ماجستير في الاقتصاد المالي

    الجانب الأكاديمي لقراءة المخاطر

  • عملاء يبقون لسنوات

    إعادة التمويل، والإفراج عن حقوق الملكية، والشراء التالي

  • العقارات السكنية في دبي والإمارات

    فلل، وشقق، وتسليم عقارات على الخارطة

تمويلات عقارية منجزة

3 مليارات درهم

من المنازل الأولى إلى المحافظ العقارية، وحالات فردية تصل إلى فيلا بقيمة 30 مليون درهم.

معاملات لدى دائرة الأراضي

1,000+

سنوات في التمويل العقاري

12+

التصنيف في FAB

الأول، مرتين

مبيعات التمويل العقاري 2024 (212% من المستهدف)، وأخصائي التمويل العقاري 2025.

حالات مثل حالتك

صُمّم للملفات التي لا يقرؤها النموذج التقليدي.

يبدأ معظم عملي حيث يتعثّر الطلب التقليدي: دخل متغيّر، أو عدة قروض، أو دخل إيجاري لا يُحتسب، أو رقم تمويل يعود أقل بكثير من المتوقع.

من الدخل الفعلي إلى الدخل المعتمد للتمويل

العاملون لحسابهم الخاص وأصحاب الأعمال

توحيد القوائم المالية، وتحديد الإضافات المقبولة، وإعادة هيكلة الالتزامات، ثم مطابقتك مع جهات تمويل متمرّسة في ملفات العاملين لحسابهم الخاص.

من حالة حديثة

  1. 01

    الملف

    شركة رابحة بإيرادات قوية، لكن رقم التمويل عاد أقل بكثير من المتوقع.

  2. 02

    الفجوة

    الدخل الفعلي والدخل المعتمد للتمويل كانا بعيدين تمامًا. المشكلة لم تكن في الدخل، بل في الهيكلة.

  3. 03

    الحل

    قوائم مالية موحّدة، وإضافات مقبولة، والتزامات معاد هيكلتها، والجهة الممولة المناسبة. تمت الموافقة.
ابنِ محفظة، لا عقارًا واحدًا

المستثمرون والملّاك

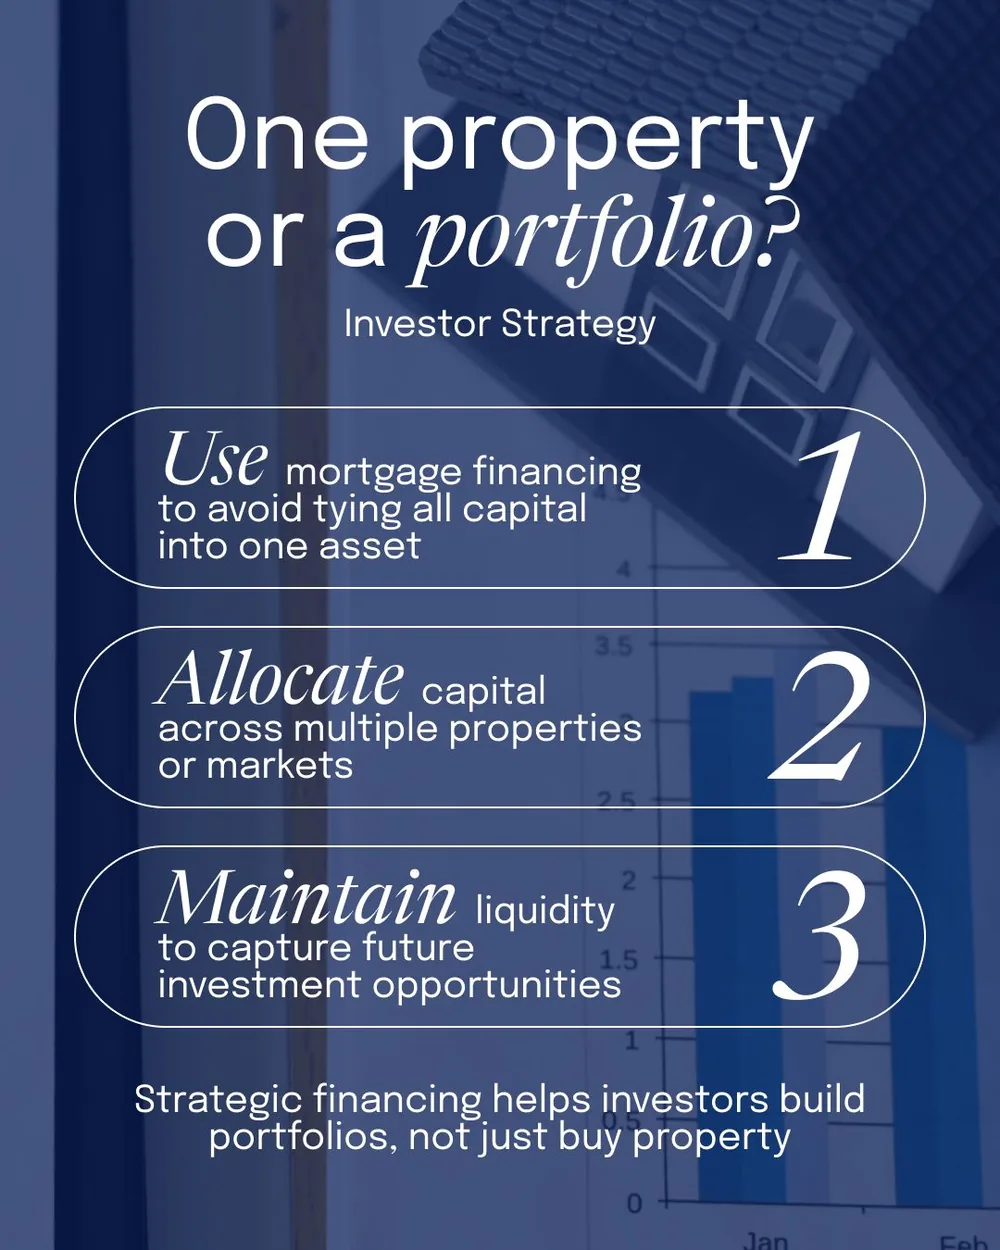
تخطيط نسبة تغطية خدمة الدين، واستراتيجية القروض المتعددة، ورافعة مالية في نطاق يُبقي صفقتك التالية ممكنة.

تضع البنوك سقفًا لنسبة تغطية خدمة الدين، وغالبًا لا يُحتسب دخل الإيجار قصير الأجل إطلاقًا. التخطيط حول الأمرين هو جوهر العمل.

فيلا واحدة

30 مليون درهم

تمويل الفلل والعقارات عالية القيمة

ملفات معقّدة وعالية القيمة، حيث يكون تقديم الحزمة المناسبة بالطريقة الصحيحة هو كل شيء.

استفد من ارتفاع القيمة واحتفظ بالعقار

الإفراج عن حقوق الملكية وإعادة التمويل

حوّل المكاسب غير المحققة إلى سيولة دون بيع، أو أعد التمويل بسعر وهيكل أفضل.

خطّط قبل الإنجاز بأشهر

تسليم العقارات على الخارطة

موّل الدفعة المتبقية عند التسليم بذكاء، وحافظ على سيولتك لخطوتك التالية.

مستعجل؟ نتولّاه.

نقل الرهن العقاري

عمليات نقل رهن عقاري لا تحتمل التأخير، تُنسَّق من البداية إلى النهاية وتُنجز في الوقت المناسب.

موافقة مبدئية خلال 24 ساعة

الموظفون أصحاب الرواتب

ملف واضح وإجابة سريعة. يمكن لأصحاب الرواتب الحصول على موافقة مبدئية على التمويل العقاري خلال 24 ساعة.

من الصفر إلى المفاتيح

المشترون لأول مرة

قائمة كاملة بالمستندات من اليوم الأول، وشرح لكل خطوة، ونصيحة صادقة حول ما يمكنك تحمّله براحة، لا ما يوافق البنك على إقراضه فقط.

لست متأكدًا أين تقع حالتك؟ صِفها في رسالة وسأخبرك بصدق بما هو ممكن.

أرسل لي حالتك عبر واتساب
خطّط بوضوح

فكّر كما يفكّر البنك.

قدرتك على الاقتراض ليست ثابتة، بل تُهيكَل. احسب قسطك والنقد المطلوب في اليوم الأول وعبء ديونك كما سيقرؤها البنك.

2,500,000 درهم
20% · 500 ألف درهم

الحد الأدنى 20% لأول عملية شراء لـمقيم بهذا السعر.

4.25%
25 سنة

القسط الشهري التقديري

10,835 درهم

القرض 2,000,000 درهم · نسبة التمويل 80% · 25 سنة

أصل القرض الفائدة
2 مليون درهم1.25 مليون درهم فائدة

القسط الأقل قد يكلّف أكثر. على مدى 20 سنة ستدفع 1,550 درهم إضافية شهريًا، وتوفّر 278,103 درهم من الفائدة.

النقد المطلوب في اليوم الأول

666 ألف درهم

الدفعة الأولى مع الرسوم التقديرية

  • رسوم نقل الملكية لدى الدائرة (4%)100,580
  • تسجيل الرهن (0.25%)5,290
  • عمولة الوسيط (2% + ضريبة القيمة المضافة)52,500
  • أمين التسجيل وسند الملكية4,780
  • التقييم3,150

تقدير وليس عرضًا. يستند إلى حدود مصرف الإمارات العربية المتحدة المركزي لنسبة التمويل إلى القيمة وعبء الدين بنسبة 50%، وإلى تكاليف النقل المعتادة في دبي. الأرقام الفعلية تعتمد على موافقة البنك الائتمانية، وهذا بالضبط ما أتحقق منه لك.

أو أرسلها مباشرة عبر واتساب
قصص العملاء

ثماني سنوات. عقارات متعددة.

عملاء وزملاء حقيقيون بكلماتهم، مترجمة من التوصيات التي كتبوها بالإنجليزية.

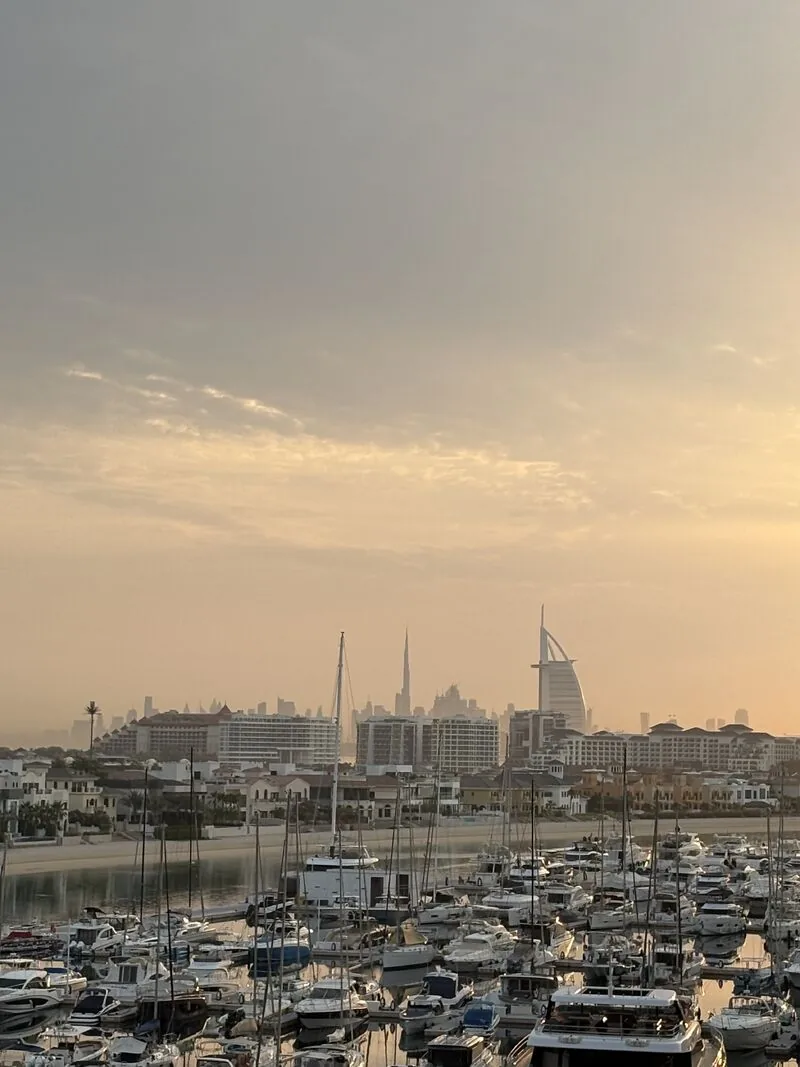
إطلالة منزل ناتاشا في دبي على المارينا عند الغروب

«هذا منزلي، مكاني السعيد!»

Natasha Hatherollعميلة منذ ثماني سنوات
السر؟ أن تجد الشخص المناسب. وأنا وجدته قبل ثماني سنوات.

كثيراً ما يسألني الناس كيف تمكّنت من دخول سوق العقارات هنا، خصوصاً وأنا صاحبة أعمال أعمل لحسابي الخاص؛ فلنكن صريحين، إجراءات التمويل العقاري حين تدير عملك الخاص قد تبدو معقدة إلى حدّ مستحيل.

ومنذ ذلك الحين وزهراني معي في كل خطوة: عدة عقارات، وعدة انتقالات، وعلاقة تعرف فيها أنك ستحصل دائماً على الصراحة لا على الإلحاح في البيع.

لا توجد أي علاقة تجارية بيننا. لا عمولة ولا أي ترتيب من أي نوع. هذه، وبكل أمانة، من أصدق التوصيات التي يمكنني تقديمها. لقد ساعدني شخصياً وساعد كثيراً من أصدقائي على تحقيق ذلك هنا في دبي. سواء كنت تعمل لحسابك الخاص أو موظفاً براتب، أو تشتري للمرة الأولى أو تنتقل إلى عقار أكبر، فهو يتولى كل ذلك ويجعل الرحلة كلها قابلة للإدارة فعلاً.

أعدكم: لا تعقيد، ولا ضغط للبيع، فقط إنسان رائع يعرف تماماً ما يفعله.

Natasha Hatheroll · صاحبة أعمال تعمل لحسابها الخاص · عميلة منذ ثماني سنوات

اسحب لمزيد من التوصيات

«مثابرة واحترافية والتزام بإتمام الصفقة حتى النهاية.»

سعدتُ بالعمل مع زهراني على إعادة تمويل عقاري من خلال هيكل للإفراج عن حقوق الملكية، وانتهى الأمر بإتمام الصفقة بنجاح. كانت العملية طويلة ومعقدة، وتطلبت قدراً كبيراً من المستندات والتنسيق في كل مراحلها. ورغم التحديات، ظل زهراني داعماً ومتجاوباً ومركّزاً على الحلول من البداية إلى النهاية. أكثر ما قدّرته فيه مثابرته واحترافيته والتزامه بإتمام الصفقة بنجاح، حتى حين أصبحت العملية مرهقة بشكل خاص. أوصي به بشدة لكل من يبحث عن مصرفي متمكّن وموثوق ويضع مصلحة عميله أولاً بحق.
Guillaume Piraudنائب رئيس المجموعة، التخطيط والتحليل المالي وتقارير الأداء · TAQA Water Solutions

«حصل على موافقات تستغرق أسابيع في يوم واحد.»

احترافية زهراني ورغبته في دعم عملائه تفوق التصور. لم يكتفِ بإنجاز الأمور بسرعة، بل كان دائماً يتجاوز حدود واجبه ويجعل المستحيل ممكناً. حصل على موافقات تستغرق عادةً أسابيع في يوم واحد، وكان متاحاً دائماً للإجابة عن الأسئلة وتبديد الشكوك، ولم يتوقف أمام أي تحدٍّ. أوصيت به لكل شبكة معارفي، لأن هذا المستوى من الاحترافية ليس من السهل أن تجده!
Francesco Cavagnaمدير عام · Rand Electric

«أول مرة أحصل فيها على قرض بهذه السرعة وهذه السهولة.»

كانت تجربتي مع زهراني رائعة. ساعدني في الحصول على قرض، وجرت العملية كلها بسلاسة واحترافية لافتتين. كانت أول مرة أحصل فيها على قرض بهذه السرعة وهذه السهولة. رافقني زهراني في كل خطوة، وأجاب عن جميع أسئلتي بصبر، وقدّم لي توصيات قيّمة. أقدّر احترافيته حقاً، وأوصي به بشدة كمتخصص موثوق وواسع المعرفة.
OPOlga Petrovaمستشارة عقارية · Keller Williams Real Estate Dubai

«كمشترية لأول مرة، لم تكن التجربة لتكون أفضل من ذلك.»

كمشترية لأول مرة، لم تكن تجربتي لتكون أكثر إيجابية. منذ البداية أظهر زهراني احترافية نموذجية في التعامل مع قرضي. كان واضحاً ومباشراً، وساعدني كثيراً في فهم الإجراءات من أولها إلى آخرها. التواصل والاحترافية والكفاءة طوال الطريق فاقت كل التوقعات. واجهتنا بعض العقبات خلال العملية، لكنني في النهاية حصلت على بيت أحلامي.
Mehri Sadeghiمديرة · CHANEL Cosmetics & Fragrances

«سند حقيقي ومرشد طوال الرحلة كلها.»

بعد أن واجهت صعوبات مع الوسيط العقاري، وجدت في زهراني سنداً حقيقياً ومرشداً طوال رحلة التمويل العقاري كلها. لم يقتصر دوره على الجانب المالي، بل زوّدني بقائمة شاملة بالمستندات المطلوبة ورافقني في كل خطوة. كان لسرعة تجاوبه واهتمامه بالتفاصيل دور أساسي في تسريع الموافقة وتجاوز العقبات التي ظهرت أثناء الصفقة. خبرته وتفانيه ونهجه القائم على مصلحة العميل تجعله محترفاً متميزاً في مجاله.
Alina Burgonskayaمديرة التسويق، الشرق الأوسط وأفريقيا · Palo Alto Networks

«نقل رهن عقاري عاجل، أُنجز في الوقت المناسب.»

احتجت إلى مساعدة في نقل رهن عقاري بشكل عاجل. بدا زهراني محترفاً وخبيراً في مجاله. فهم الموقف الصعب الذي كنا فيه، وتمكّن من توجيهنا لإتمام الصفقة في الوقت المناسب. بشكل عام، كان العمل معه متعة حقيقية، وهو بلا شك مكسب لبنك أبوظبي الأول.
Ahsan Aliالرئيس التنفيذي للنمو · Kaizen Paint ME

«ينجز المهمة في الحال. لا تحتاج أبداً أن تطلب مرتين.»

زهراني من أولئك الذين ينجزون المهمة في الحال، فلا تحتاج إلى القلق أو إلى تذكيره مرة أخرى. كما يجد الحل للحالات الحرجة ويساعدك على تجاوزها. روح فريق ممتازة، متعاون، ملتزم بالمواعيد، ويجيد حل المشكلات. كان العمل معك متعة حقيقية، وأتمنى لك كل التوفيق.
Francesco Cavagnaمدير العمليات الإقليمي، دبي والشارقة · Planet

«أداء مثبت، من الاستراتيجية حتى التنفيذ والمتابعة.»

مصرفي محترف يتمتع بخبرة واسعة في التسويق وتطوير الأعمال والتقييم الائتماني وتطوير الإجراءات. صاحب أداء مثبت، ينتقل من الرؤية والاستراتيجية إلى التنفيذ والمتابعة. يمتلك معرفة واسعة بمنتجات الخدمات المصرفية للأفراد، والأصول والخصوم، والقروض المهيكلة، مع تخصصه في التمويل العقاري. مكسب حقيقي لأي مؤسسة.
Shajir Barailمدير مبيعات، القروض الشخصية · Invest Bank
سجل الإنجازات

الدليل، موثّق.

تصنيفات وأحجام تمويل وشهادات من بنك أبوظبي الأول. عامًا بعد عام: حجم أكبر، والمعيار نفسه.

حجم التمويل العقاري المنجز سنويًابملايين الدراهم · مبيعات التمويل العقاري في FAB+44% منذ 2023
0
50
100
150
200

2023

ضمن الثلاثة الأوائل · الثاني

2024

الأول

2025

الأول

حجم التمويل العقاري المنجز سنويًا، بملايين الدراهم
السنةالحجم (مليون درهم)الصفقاتالتصنيف
2023129+70ضمن الثلاثة الأوائل · الثاني
2024164.186الأول
2025185.781الأول
01

30 مليون درهم

تمويل فيلا واحدة أُنجز

02

212%

من المستهدف السنوي، 2024

03

86

صفقة تمويل عقاري أُغلقت، 2024

04

15.26 مليون درهم

أبرز صفقة تمويل فردية، 2024

  1. 2025

    أخصائي التمويل العقاري الأول، مجددًا

    إغلاق 81 صفقة وتمويلات عقارية بقيمة 185.7 مليون درهم، نتائج تعكس الانضباط وساعات العمل الطويلة والالتزام الراسخ بإنجاز المهمة.

  2. 2024

    الأول في مبيعات التمويل العقاري في FAB

    86 صفقة تمويل عقاري بقيمة 164.1 مليون درهم، بنسبة 212% من المستهدف. أبرز صفقة فردية: 15.26 مليون درهم.

  3. 2023

    ضمن أفضل ثلاثة على مستوى الدولة

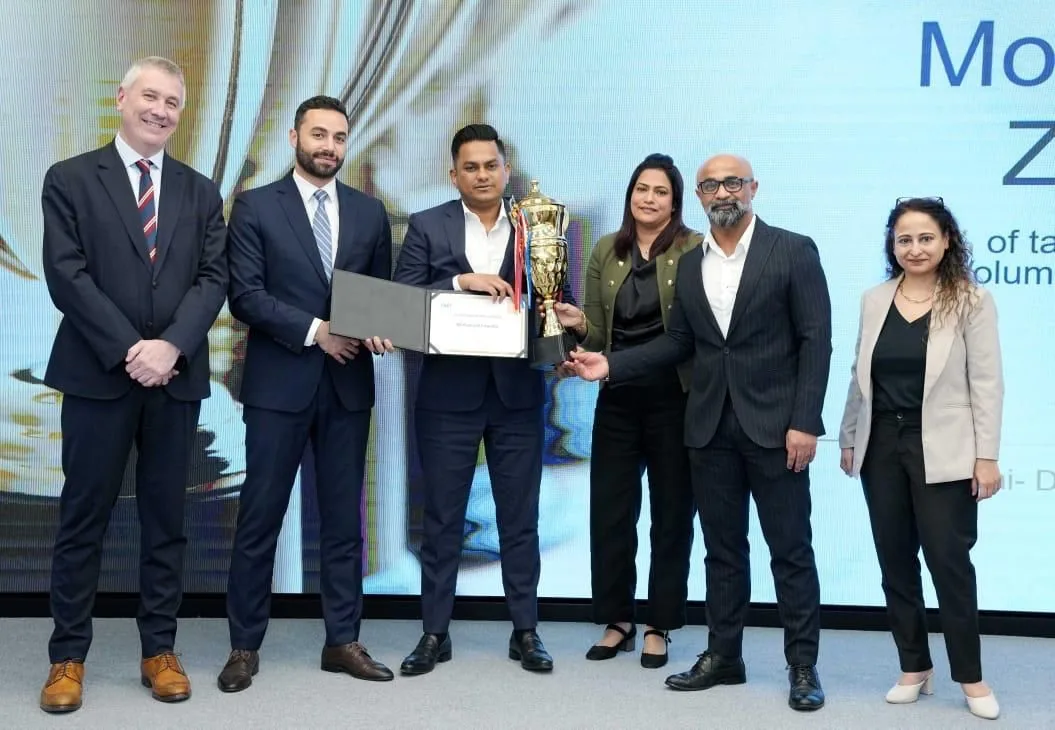
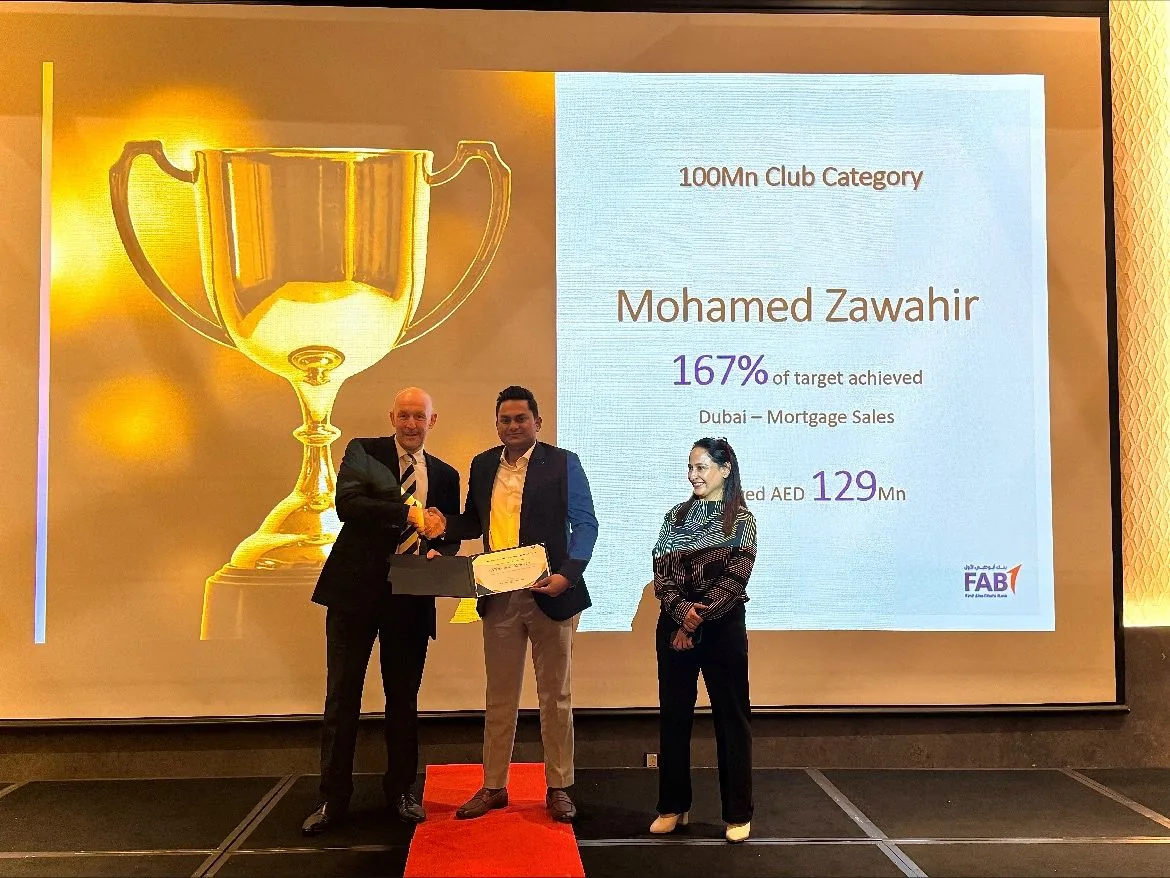
    أغلق أكثر من 70 صفقة ودخل نادي المئة مليون في FAB بتحقيق 167% من المستهدف و129 مليون درهم. المصنّف الثاني بين أخصائيي التمويل العقاري.

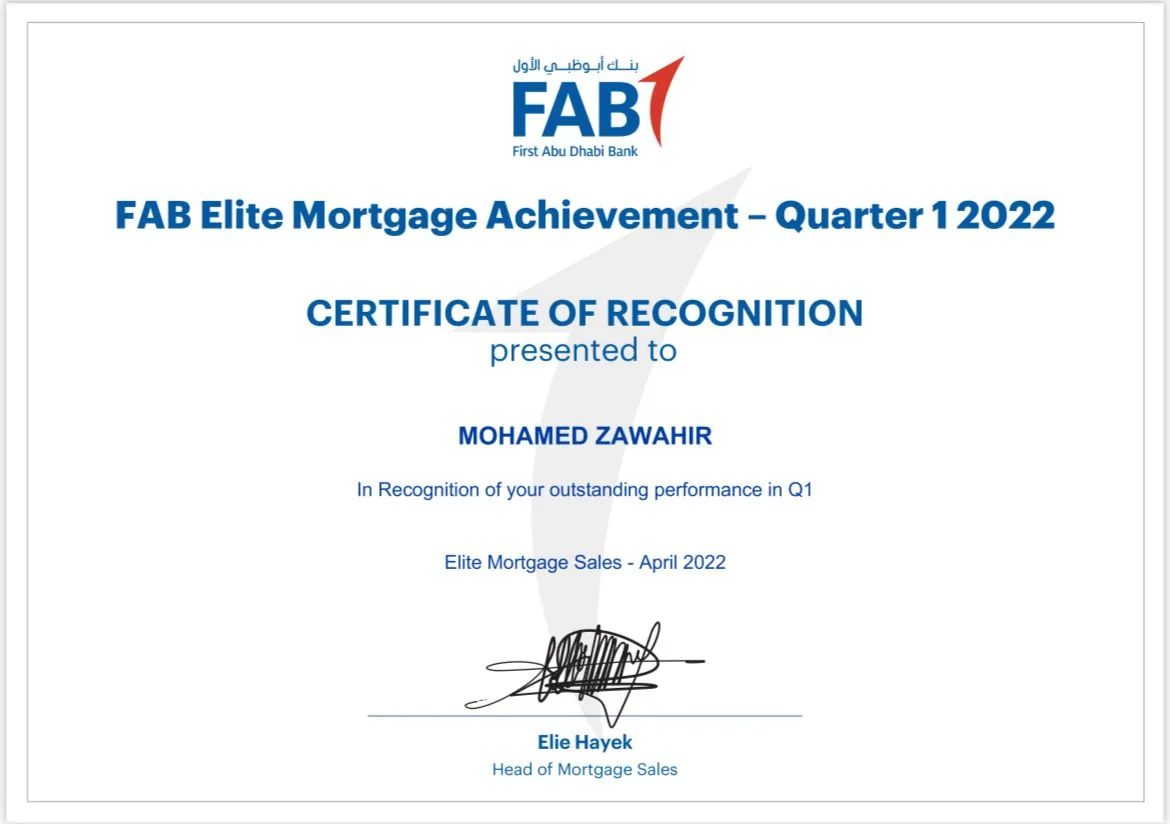
  4. 2022

    إنجاز النخبة في التمويل العقاري

    شهادة تقدير للأداء المتميز في الربع الأول من 2022، مبيعات النخبة للتمويل العقاري في FAB.

إنجازات مستحقة.

جوائز وشهادات وأبرز نتائج نهاية العام. اختر أي صورة لعرضها بالحجم الكامل.

الخطوات

ست خطوات. شخص واحد يتولّى ملفك.

من المحادثة الأولى حتى نقل الملكية لدى دائرة الأراضي وما بعدها. تعرف دائمًا أين وصل طلبك وما الخطوة التالية.

  1. 01

    التعرّف

    حديث صريح عن هدفك (منزل، أو دخل إيجاري، أو نمو طويل الأجل)، وجدولك الزمني، وصورتك المالية الكاملة.

  2. 02هنا تُكسب الحالات

    الهيكلة والإعداد

    أراجع الدخل والالتزامات والتعرّض الائتماني كما سيراجعها البنك، ثم أُعدّ ملفك قبل أن يُقدَّم أصلًا.

  3. 03

    الموافقة المبدئية

    إجابة واضحة عمّا يمكنك اقتراضه (خلال 24 ساعة لأصحاب الرواتب)، لتفاوض بثقة.

  4. 04

    التقييم والعرض

    التقييم، وخطاب العرض النهائي، ومتابعة كل شرط. تعرف دائمًا ما يجري وما الخطوة التالية.

  5. 05

    نقل الملكية لدى الدائرة

    تنسيق مع البائعين والوسطاء وأمناء التسجيل والمطوّرين حتى نقل الملكية لدى دائرة الأراضي والأملاك في دبي واستلام مفاتيحك.

  6. 06

    ما بعد المفاتيح

    دعم يستمر بعد الإنجاز: إعادة التمويل، والإفراج عن حقوق الملكية، وعملية الشراء التالية، على أساس علاقة طويلة الأمد.

رؤى

كيف تفكّر البنوك فعلًا.

حديث صريح عن نسبة الدين إلى الدخل والهيكلة وسوق دبي، مقتبس من مقالاتي ومنشوراتي.

مقال01

«حين تتقدم إلى جهة إقراض، أنت تفكر في الفرصة: العائد المحتمل، والموقع، والربح.»

حين تتقدم إلى جهة إقراض، أنت تفكر في الفرصة. أما البنك فيفكر في المخاطر. فهم هذه الفجوة هو ما يفصل بين موافقة سلسة وفرصة ضائعة.

مقال02

«من أكثر الأخطاء شيوعاً بين الشباب التقليل من أثر عادات الاقتراض المبكرة على ملفهم المالي على المدى الطويل.»

عادات الاقتراض المبكرة لا تقتصر على إدارة السيولة، بل تبني هويتك المالية. جهات الإقراض تنظر إلى سجلّك، لا إلى دخلك الحالي فقط.

أساسيات03

جهات الإقراض لا تهتم بما تكسبه فقط، بل بالجزء المُلتزَم به من هذا الدخل مسبقاً. إليك كيف تعمل هذه النطاقات فعلياً.

أصحاب الأعمال04

الإيرادات القوية لا تعني تلقائياً قدرة اقتراض قوية. بالنسبة لأصحاب الأعمال، الإعداد المسبق واختيار جهة الإقراض المناسبة هما ما يصنع الفرق.

أساسيات

الاحتفاظ قصير الأجل يحتاج إلى مرونة ورسوم أقل، والاحتفاظ طويل الأجل يحتاج إلى استقرار. ابدأ بخطة الخروج؛ فمن هناك تبدأ الاستراتيجية الحقيقية.

المستثمرون06

القدرة على الكسب وحدها لا تضمن الموافقة. البنوك تقيّم القدرة على السداد من خلال نسبة تغطية خدمة الدين، والدخل من الإيجارات قصيرة الأجل كثيراً ما لا يُحتسب.

المستثمرون

تركيز رأس مالك كله في أصل واحد يرفع درجة انكشافك على المخاطر. المستثمرون المتمرسون يستخدمون التمويل بذكاء للحفاظ على السيولة والتوسع مع الوقت.

أساسيات

مدة القرض الأطول تخفف قسطك الشهري لكنها ترفع إجمالي الفائدة. حدّدها بناءً على المكان الذي تريد أن تكون فيه بعد خمس أو عشر سنوات.

تواصل

أخبرني عن حالتك.

واتساب هو الأسرع. اعرض الصورة كاملة في رسالة واحدة، وسأرد بإجابة مدروسة، لا بعرض مبيعات.

أنا
أبحث عن
الإطار الزمني

كيف تتقاضى دخلك، وما عرضه عليك بنك آخر (إن وُجد)، والقروض الحالية وحدود البطاقات، ومتى تحتاج إلى التحرك.

تذهب بياناتك مباشرة إلى واتساب أو بريدك الإلكتروني. لا يُخزَّن أي شيء على هذا الموقع.

موظف براتب؟ موافقة مبدئية خلال 24 ساعة.

أخصائي التمويل العقاري، بنك أبوظبي الأول · دبي، الإمارات